Quelles taxes pour l’achat d’un bien immobilier de luxe en France ?
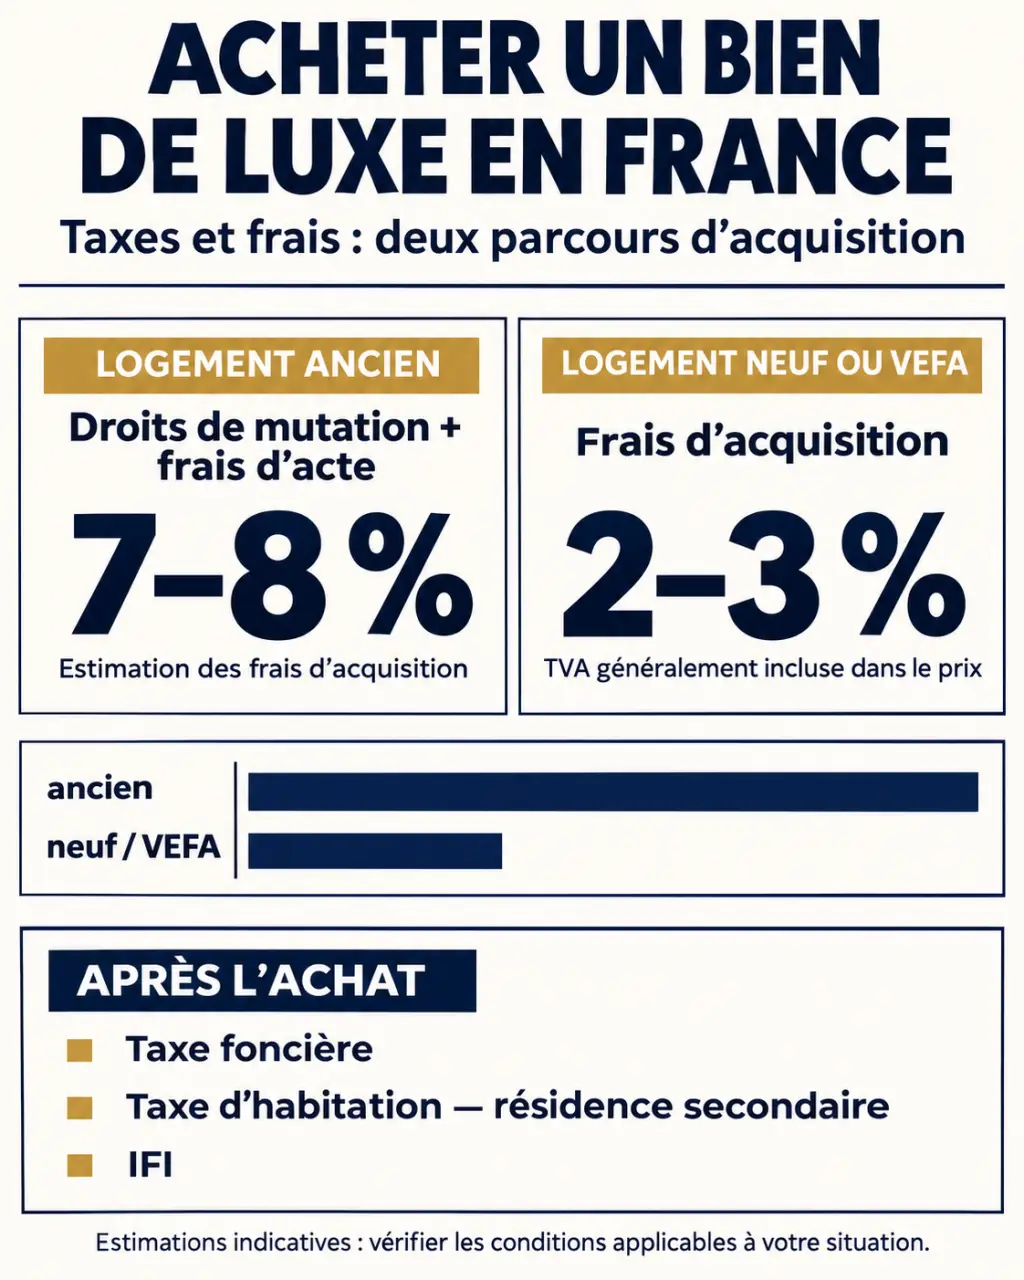
En France, l’achat d’un bien immobilier de luxe entraîne principalement des droits de mutation, ainsi que des frais liés à l’acte notarié. Dans l’ancien, prévoyez généralement 7 à 8 % du prix pour l’ensemble des frais d’acquisition. Dans le neuf, comptez plutôt 2 à 3 %, avec une TVA qui peut être comprise dans le prix. Ces fourchettes sont des repères, pas des taux de taxe uniques.
Une villa, un château ou un appartement de prestige ne supporte pas une taxe d’achat supplémentaire du seul fait de son standing. En revanche, un prix élevé augmente les montants calculés en proportion de la vente. Après la signature, la taxe foncière et, éventuellement, la taxe d’habitation ou l’IFI constituent des dépenses distinctes.
Que paie-t-on exactement au moment de l’achat ?
Les sommes appelées « frais de notaire » ne reviennent pas toutes au notaire. Elles réunissent plusieurs postes versés lors de la signature de l’acte authentique :
- Les droits et taxes : dans l’ancien, les droits de mutation à titre onéreux, ou DMTO, constituent généralement la part principale. Ils sont collectés à l’occasion de la vente puis reversés aux collectivités et à l’État.
- Les émoluments du notaire : ils rémunèrent notamment la préparation et la réception de l’acte de vente. Leur calcul suit un tarif réglementé, avec des tranches liées au prix.
- Les débours : ce sont les sommes avancées pour obtenir des documents ou accomplir des formalités nécessaires à la vente.
- Les frais de formalités et contributions : ils couvrent notamment des démarches liées à la publication de la vente.
L’acheteur supporte habituellement ces frais en plus du prix. Le notaire reçoit une provision pour les régler, puis établit un compte une fois les formalités accomplies. Des frais de financement peuvent s’ajouter, par exemple pour une garantie de prêt : ils ne sont pas inclus dans les fourchettes de frais d’acquisition ci-dessus.
Ancien, neuf ou terrain : quel budget prévoir ?
| Bien ou opération | Traitement habituel | Repère pour le budget |
|---|---|---|
| Logement ancien | Droits de mutation et autres frais d’acte | Environ 7 à 8 % du prix |
| Logement neuf vendu par un professionnel, notamment en VEFA | Prix généralement soumis à la TVA ; frais d’acquisition réduits | Environ 2 à 3 % du prix, en plus du prix annoncé |
| Terrain à bâtir | Régime lié notamment au vendeur et à l’opération ; TVA possible | À chiffrer séparément du coût de construction |
Frais de notaire : comparez le neuf et l’ancien : Découvrez la différence entre les frais d’acquisition dans le neuf et l’ancien, ainsi que leur composition entre taxes, émoluments et débours.
Dans le neuf, le prix affiché à un particulier est habituellement exprimé toutes taxes comprises. Ajouter une seconde fois la TVA à ce prix fausserait donc la comparaison.
Pourquoi les frais sont-ils souvent plus élevés dans l’ancien ?
La vente d’un logement ancien entre généralement dans le régime des droits de mutation de droit commun. Le niveau de ces droits dépend notamment du département où se trouve le bien.
Un appartement rénové ne devient pas automatiquement un logement neuf sur le plan fiscal. La nature et l’ampleur des travaux, ainsi que les conditions de la vente, comptent pour déterminer le régime applicable.
Quand la TVA intervient-elle dans le neuf ?
Une vente de logement neuf par un professionnel peut être soumise à la TVA immobilière. Le taux normal de TVA est de 20 % ; d’autres situations peuvent relever de règles particulières. Dans une vente en l’état futur d’achèvement, ou VEFA, le prix et son calendrier de paiement sont définis au contrat. Les frais d’acquisition viennent en plus du prix convenu.
Une revente par un particulier, une vente par un professionnel ou une opération portant sur un terrain ne se traitent pas nécessairement de la même façon. La TVA peut aussi porter sur une base différente du prix total dans certaines opérations.
Comment estimer le coût d’un achat de prestige ?
Prenons une propriété ancienne affichée à 2 000 000 €, avec des frais d’acquisition estimés entre 7 et 8 %. L’exemple suppose que ce prix constitue la base retenue pour l’estimation et exclut les frais de crédit.
| Poste | Estimation basse | Estimation haute |
|---|---|---|
| Prix du bien | 2 000 000 € | 2 000 000 € |
| Frais d’acquisition estimés | 140 000 € | 160 000 € |
| Budget avant financement et travaux | 2 140 000 € | 2 160 000 € |
Les 140 000 à 160 000 € ne représentent pas uniquement des impôts : ils comprennent aussi la rémunération réglementée du notaire et les autres frais de l’acte. Pour un logement neuf à 2 000 000 € TTC, la fourchette indicative de 2 à 3 % conduirait à 40 000 à 60 000 € de frais, soit un budget de 2 040 000 à 2 060 000 €, hors financement et autres dépenses.
Le bon critère de comparaison est le budget complet, pas seulement le pourcentage de frais. Un bien neuf peut afficher des frais d’acte plus bas tout en ayant un prix TTC plus élevé. À l’inverse, une propriété ancienne peut nécessiter des travaux importants après l’achat.
Les éléments à réunir avant de chiffrer
- Le prix convenu et la mention TTC ou hors taxes lorsqu’une TVA est en jeu.
- La localisation du bien, en particulier son département.
- La nature de la vente : ancien, neuf, VEFA ou terrain, ainsi que le statut du vendeur.
- La répartition des éventuels honoraires d’agence et les frais de financement.
- Les dépenses prévues après la signature : travaux, charges de copropriété et impôts locaux.
Avant de signer, demandez au notaire une estimation détaillée sur la base du projet : elle distinguera les droits, ses émoluments et les autres frais.
Quels facteurs font varier les droits et frais ?
Le département et le prix
Les droits de mutation comprennent une part liée aux collectivités. Le département peut donc modifier la facture pour deux biens de même prix. Comme une grande partie des droits est calculée sur la valeur de la vente, l’écart en euros peut devenir sensible sur une propriété de plusieurs millions d’euros.
Les émoluments de vente suivent, eux, un barème par tranches : il ne faut pas appliquer un seul pourcentage de rémunération notariale à l’ensemble du prix. Les frais fixes et débours, quant à eux, ne progressent pas nécessairement au même rythme que la valeur du bien.
Résidence principale ou secondaire
Pour une vente ordinaire, le choix d’occuper le logement à titre principal ou secondaire ne crée pas, à lui seul, une taxe d’achat de luxe distincte. Cette destination pèse surtout sur la fiscalité après l’achat : la taxe d’habitation reste due sur les résidences secondaires, alors qu’elle est supprimée pour les résidences principales.
Achat en nom propre ou par une SCI
Une SCI qui achète directement un immeuble supporte en principe les frais et droits liés à cette acquisition. La création d’une société ne transforme donc pas automatiquement une vente dans l’ancien en achat à frais réduits.
Le choix de la structure concerne aussi la gestion à plusieurs, la transmission et la fiscalité des revenus ou de la revente. Il faut distinguer l’achat de l’immeuble par une SCI de l’achat de parts d’une SCI : ces deux opérations n’ont pas nécessairement les mêmes règles.
Quelles taxes prévoir après la signature ?
Taxe foncière et taxe d’habitation
La taxe foncière est un impôt local lié à la propriété. Son calcul tient notamment compte de la valeur locative cadastrale et des taux locaux. Le dernier avis du vendeur donne un repère utile, sans garantir le montant des années suivantes. Une répartition de la taxe entre vendeur et acheteur peut être prévue dans l’acte pour l’année de la vente.
Pour une résidence secondaire, ajoutez la taxe d’habitation au budget annuel. Son montant dépend du logement et des décisions locales.
L’IFI : un impôt sur le patrimoine, pas sur l’achat
L’impôt sur la fortune immobilière concerne les foyers dont le patrimoine immobilier net taxable dépasse 1,3 million d’euros. Il s’apprécie à l’échelle du foyer et du patrimoine concerné, après prise en compte des dettes déductibles : le prix d’achat d’un seul bien ne suffit donc pas à déterminer l’impôt.
La résidence principale bénéficie, sous conditions, d’un abattement de 30 % pour son évaluation à l’IFI.
Et si vous louez, revendez ou transmettez le bien ?
Ces opérations ont leur propre fiscalité, à ne pas ajouter aux frais d’achat. Les loyers d’une location nue relèvent des revenus fonciers. Ceux d’une location meublée relèvent des bénéfices industriels et commerciaux. Le régime applicable détermine notamment la manière de prendre en compte les charges.
À la revente, une plus-value peut être imposée. Son traitement dépend notamment de l’usage du logement et de la durée de détention. Une donation ou une succession peut, de son côté, entraîner des droits de transmission.
Questions fréquentes sur la fiscalité d’un achat immobilier de luxe
Les frais de notaire sont-ils une taxe unique ?
Non. Ils regroupent des droits et taxes, des émoluments (la rémunération réglementée du notaire), des débours et des frais de formalités.
La TVA s’applique-t-elle à l’achat d’un bien immobilier de luxe ?
Dans le neuf vendu par un professionnel, le prix est généralement soumis à la TVA. Dans l’ancien, une revente entre particuliers relève en principe des droits de mutation plutôt que de la TVA.
L’IFI est-il une taxe d’achat ?
Non : c’est un impôt lié au patrimoine immobilier détenu, qui s’ajoute à la taxe foncière et, pour une résidence secondaire, à la taxe d’habitation. Il ne dépend pas du seul acte d’achat.
Comment estimer le budget total à prévoir en plus du prix de vente ?
Ajoutez au prix les frais d’acquisition (environ 7 à 8 % dans l’ancien, 2 à 3 % dans le neuf), puis les frais de financement, les travaux et les impôts locaux.