Conseiller en investissement immobilier : exigez une stratégie, pas seulement un bien
Un conseiller en investissement immobilier vous aide à choisir un placement cohérent avec vos revenus, vos objectifs et les risques que vous pouvez supporter. Son rôle ne se limite pas à trouver un appartement : il doit éclairer le financement, la rentabilité, la fiscalité et les conditions de revente. L’intérêt de cet accompagnement dépend toutefois de son périmètre réel, de sa rémunération et de la qualité de ses analyses.
Un conseil utile commence par votre situation, pas par une annonce
Avant de présenter un bien, le professionnel doit comprendre ce que vous attendez de votre investissement : percevoir des revenus, préparer votre retraite, diversifier votre épargne ou transmettre un patrimoine. Ces objectifs ne conduisent pas nécessairement au même achat. Rechercher un complément de revenu immédiat impose notamment une attention particulière à la trésorerie après remboursement du crédit.
L’audit initial porte sur vos revenus, vos charges, vos crédits, votre apport et votre patrimoine existant. Il doit aussi intégrer votre situation familiale, votre horizon de placement et votre disponibilité pour gérer une location. La capacité d’emprunt ne constitue pas, à elle seule, un budget raisonnable : conserver une épargne de précaution permet d’absorber des travaux ou une période sans locataire.
Un premier investissement ressemble à une graine : sa valeur tient aussi à ce qu’il permettra ensuite. Mobiliser toute votre épargne dans une opération peut empêcher de financer une réparation, une résidence principale ou un deuxième achat. Demandez donc au conseiller d’évaluer non seulement le patrimoine créé, mais aussi la marge de manœuvre préservée après l’acquisition.
Des métiers complémentaires, pas interchangeables
L’agent immobilier intervient principalement dans la transaction ; le courtier recherche un financement ; le conseiller en gestion de patrimoine examine une situation patrimoniale plus large. Le notaire sécurise les actes et accompagne les questions successorales, tandis que l’expert-comptable peut éclairer les choix comptables et fiscaux. Un conseiller immobilier peut coordonner ces intervenants, sans détenir automatiquement toutes leurs compétences ni leurs habilitations.
Comparer les placements avant de sélectionner un bien
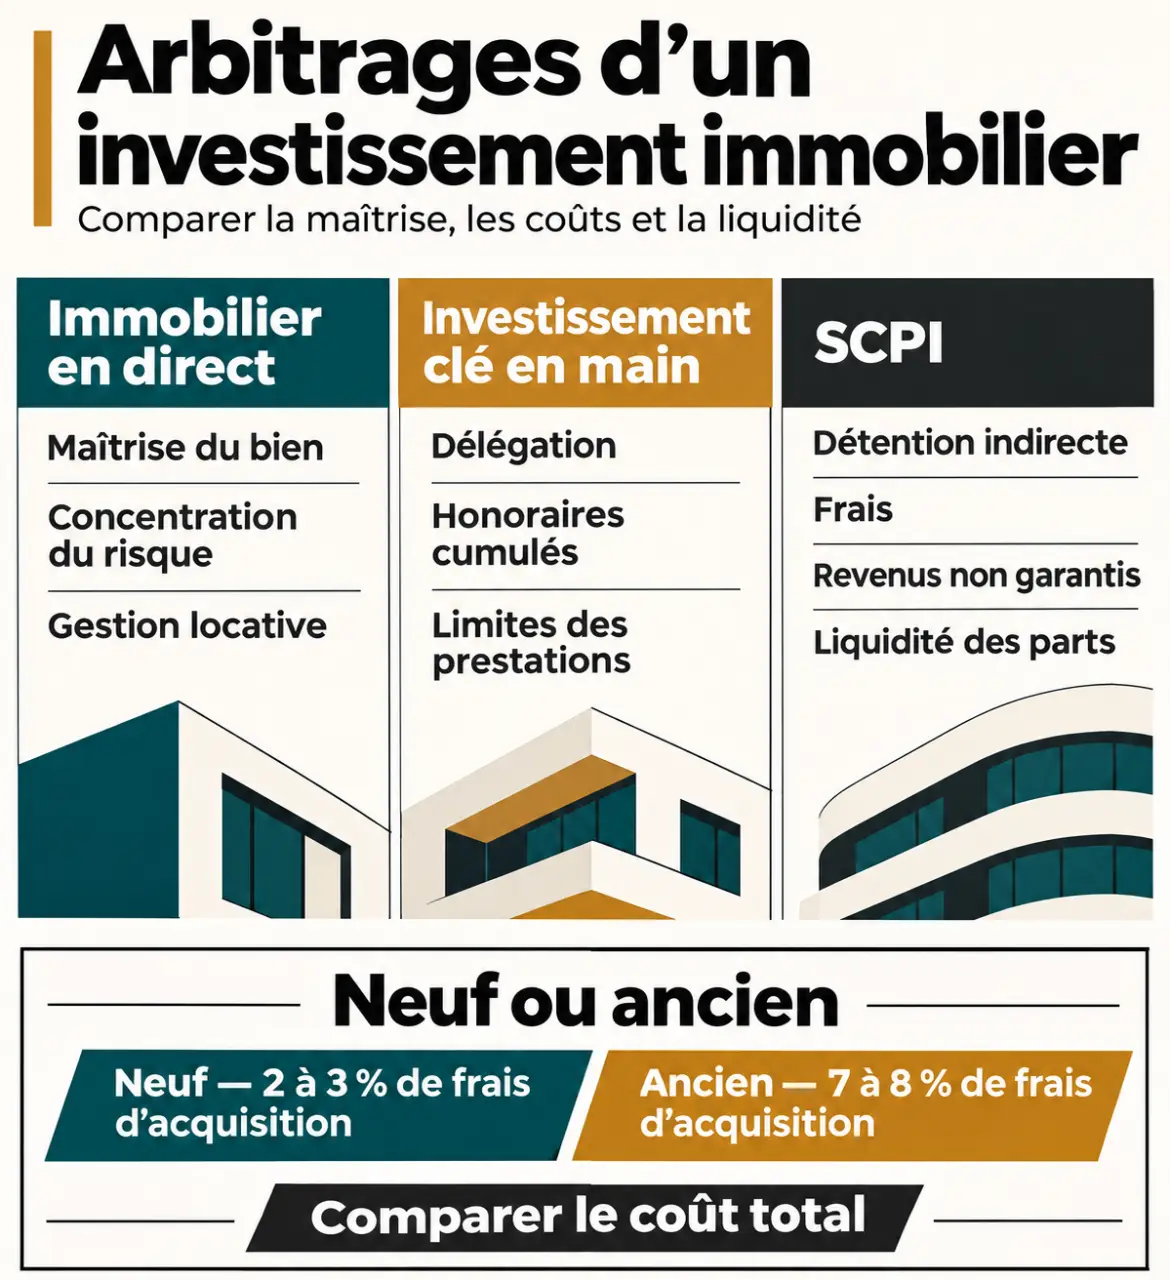
Un accompagnement pertinent confronte plusieurs solutions, plutôt que de justifier uniquement un produit disponible à la vente. Le choix dépend du temps que vous souhaitez consacrer au projet, de votre besoin de revenus et de votre tolérance à l’immobilisation du capital.
| Solution | Intérêt principal | Vigilance essentielle |
|---|---|---|
| Immobilier en direct | Maîtriser le choix du bien et son exploitation | Concentration du risque et gestion locative |
| Investissement clé en main | Déléguer recherche, travaux et mise en location selon le contrat | Honoraires cumulés et limites des prestations |
| SCPI | Détenir indirectement un patrimoine immobilier géré | Frais, revenus non garantis et liquidité des parts |
Neuf ou ancien : comparer le coût total
Les frais d’acquisition, couramment appelés frais de notaire, représentent généralement 2 à 3 % dans le neuf, contre 7 à 8 % dans l’ancien. Cet avantage ne suffit pas à départager les opérations : le neuf peut présenter une surcote allant jusqu’à 20 %. Il faut comparer des biens réellement comparables et intégrer les travaux, les délais de livraison éventuels et les loyers envisageables.
Dans l’ancien, le conseiller doit examiner les diagnostics, la performance énergétique, l’état des installations et les documents de copropriété. L’emplacement s’évalue à partir de la demande locative réelle : transports, emplois, services, concurrence et niveau des loyers. Une ville attractive ne rend pas chaque adresse pertinente.
Location vide ou meublée : partir des locataires visés
La location vide et la location meublée répondent à des usages différents. Le meublé nécessite un équipement adapté et peut entraîner davantage de renouvellement des occupants selon le marché. Le vide peut convenir à des ménages recherchant une installation durable. Le conseiller doit relier ce choix à la demande locale, aux coûts de gestion et à la fiscalité, sans présenter le meublé comme systématiquement plus rentable.
Exiger une projection financière qui résiste aux imprévus
Le rendement annoncé dans une publicité ne suffit pas. Une étude sérieuse distingue le rendement brut, le rendement net de charges et la trésorerie réellement disponible. Elle explicite les hypothèses de loyers, de travaux et de financement afin que vous puissiez les discuter.
Le registre officiel des conseillers en investissement financier : Vérifiez l’inscription et le statut des conseillers en investissement financier enregistrés auprès de l’Orias.
- Rendement brut : loyers annuels divisés par le coût total de l’opération, avec un périmètre clairement indiqué.
- Rendement net : loyers diminués des dépenses supportées par le propriétaire, rapportés au coût total.
- Cashflow : encaissements moins décaissements, notamment les mensualités de crédit, les charges et, dans une projection après impôt, la fiscalité.
Le budget doit inclure les frais d’acquisition, les honoraires, les travaux, le mobilier éventuel, les assurances, la taxe foncière et les charges non récupérables. Demandez une variante avec vacance locative, réparation importante ou loyer inférieur aux prévisions. Un investissement rentable peut malgré tout nécessiter un effort d’épargne mensuel.
Sur le financement, le conseiller aide à déterminer l’apport et à comparer les conditions du crédit : taux, assurance emprunteur, garanties, durée et souplesse de remboursement. Un prêt amortissable et un prêt in fine n’ont pas les mêmes contraintes ; le second exige notamment d’anticiper le remboursement du capital à l’échéance. L’accord reste du ressort de la banque.
La projection doit enfin prévoir la sortie : facilité de revente, capital restant dû, dépenses avant cession et fiscalité éventuelle. Une hausse future du prix ne doit jamais être nécessaire pour rendre le scénario acceptable.
Intégrer la fiscalité et la transmission sans leur subordonner l’achat
En location nue, les loyers relèvent généralement des revenus fonciers ; en location meublée, ils relèvent des bénéfices industriels et commerciaux, ou BIC. Le conseiller compare le régime micro applicable et le régime réel selon votre éligibilité, vos dépenses et vos objectifs. Les statuts LMNP et LMP nécessitent également une analyse de votre situation.
Le déficit foncier, les charges déductibles ou les mécanismes comptables du meublé ne constituent pas des avantages automatiques. Leurs conditions et leurs conséquences, y compris lors de la cession, doivent être vérifiées. Une économie d’impôt ne compense pas un prix excessif ou une faible demande locative.
La transmission se prépare aussi avant l’achat. Détention en direct, SCI ou démembrement peuvent répondre à des besoins différents, mais impliquent des contraintes juridiques et fiscales propres. Selon votre patrimoine, l’IFI doit également entrer dans l’analyse. Ces décisions méritent une validation avec le notaire et, lorsque nécessaire, un spécialiste fiscal.
Choisir un professionnel dont les intérêts sont lisibles
L’appellation « conseiller en investissement immobilier » ne garantit pas, à elle seule, un statut réglementaire unique. Les obligations dépendent des activités exercées. Pour une transaction, vérifiez la carte professionnelle pertinente ou l’habilitation du collaborateur ; pour le crédit ou le conseil sur des placements financiers, contrôlez les statuts correspondants. La carte T ne vaut pas habilitation universelle.
La rémunération peut prendre la forme d’honoraires, de commissions versées par des partenaires, ou combiner les deux. Aucun tarif unique ne permet de juger une prestation. Demandez un montant détaillé, les conditions de paiement et l’identité des rémunérateurs : un catalogue limité à certains promoteurs ou gestionnaires peut orienter les recommandations.
- Obtenez une lettre de mission précisant prestations, exclusions et suivi après acquisition.
- Demandez une analyse écrite, avec hypothèses et risques identifiés.
- Vérifiez les habilitations et assurances adaptées aux missions confiées.
- Faites préciser qui contrôle les devis, négocie et suit les travaux.
- Comparez plusieurs propositions sur un même périmètre.
Pour préparer le premier rendez-vous, réunissez vos revenus, crédits, avis d’imposition et une estimation de votre épargne disponible. Le bon interlocuteur doit pouvoir expliquer pourquoi un projet vous convient, mais aussi pourquoi il faudrait y renoncer. Son conseil réduit les angles morts ; il ne garantit ni rendement, ni absence de risque.