Comment évaluer le rendement locatif potentiel d’un chalet de luxe ?
Pour évaluer le potentiel de rendement locatif d’un chalet de luxe, estimez d’abord les loyers par saison à partir de biens comparables et des nuits réellement disponibles. Déduisez ensuite les charges, puis rapportez le résultat au coût total du projet. Complétez ce calcul par une estimation des impôts et de la trésorerie après crédit : un chalet très demandé en hiver ne produit pas nécessairement un revenu net élevé à l’année.
1. Réunir les chiffres qui décrivent le projet
Commencez par fixer le périmètre : une année complète, une commune ou une station précise, et un niveau de standing comparable. Ne transposez pas directement les loyers ou la fiscalité d’un chalet québécois à un bien situé dans les Alpes françaises.
Votre base d’investissement comprend le prix d’achat, les frais d’acquisition, les travaux initiaux et le mobilier nécessaire à la mise en location. Si le bien est déjà exploité, intégrez les dépenses de remise à niveau prévues dès l’acquisition.
Rassemblez également les éléments suivants :
- La capacité d’accueil, le nombre de chambres et de salles de bains, ainsi que les équipements proposés.
- Les tarifs et les réservations observables de chalets comparables, répartis par période.
- Les dates réservées à votre usage personnel, aux travaux ou à la fermeture.
- Les dépenses annuelles de propriété et d’exploitation, ainsi que les devis de gestion.
- Le montant emprunté, les mensualités et l’assurance du prêt si vous financez l’achat à crédit.
Pour un chalet déjà loué, demandez l’historique des réservations, des loyers encaissés et des charges. Distinguez les revenus du logement de ceux des prestations annexes : un chiffre d’affaires élevé peut inclure des services coûteux à fournir.
2. Estimer les loyers saison par saison
Le revenu annuel ne se calcule pas en multipliant un tarif de vacances d’hiver par toutes les semaines de l’année. Séparez au minimum l’hiver, l’été et les intersaisons. Pour chaque période, estimez un tarif moyen et un nombre de nuits louées.
Revenu annuel estimé = somme des nuits louées par période × tarif moyen correspondant.
Si les séjours sont vendus à la semaine, utilisez la même méthode avec des semaines plutôt que des nuits. Le tarif retenu doit correspondre aux sommes qui vous reviennent avant charges, et non au prix payé par le voyageur si celui-ci comprend des frais de plateforme ou des prestations reversées à des tiers.
Construire un taux d’occupation utile
Taux d’occupation = nuits louées ÷ nuits ouvertes à la réservation × 100. Le dénominateur exclut les nuits bloquées pour votre famille, les travaux ou une fermeture. Précisez-le toujours : un taux calculé sur les seules nuits disponibles n’est pas comparable à un taux calculé sur toute l’année.
Par exemple, si vous ouvrez 200 nuits et en louez 100, le taux atteint 50 %. Il ne signifie pas que le chalet a été loué la moitié de l’année. Pour chaque saison, ajustez les nuits prévisionnelles à la demande locale, sans oublier les annulations et les périodes difficiles à remplir.
Choisir les bons comparables
Observez plusieurs chalets de même capacité, dans le même secteur et pour les mêmes dates. Comparez aussi l’accès aux pistes, la vue, l’état intérieur, le stationnement, les services et les équipements. Un prix affiché indique une ambition commerciale ; il ne prouve ni que le séjour sera réservé ni que ce prix sera encaissé.
Une propriété proche des remontées peut attirer une clientèle différente d’un chalet plus isolé. L’altitude et l’enneigement comptent pour l’hiver ; l’accessibilité et les activités estivales peuvent soutenir les réservations hors ski.
3. Calculer les rendements sur une base commune
Les annonces utilisent parfois des définitions différentes du rendement. Pour comparer deux biens, conservez les mêmes recettes, les mêmes charges et la même base d’investissement.
- Rendement brut : loyers annuels ÷ investissement total × 100.
- Rendement net avant impôt et financement : loyers annuels moins charges d’exploitation, le tout divisé par l’investissement total, puis multiplié par 100.
- Rendement net-net (net après impôt) : loyers moins charges et impôt attribuable à l’activité locative, divisés par l’investissement total, puis multipliés par 100.
Cette convention inclut les frais d’achat et les travaux initiaux dans le dénominateur. Un rendement calculé sur le seul prix affiché sera mécaniquement plus élevé. Le rendement net avant financement permet, lui, de comparer les biens indépendamment du crédit choisi.
Pour le net-net, l’impôt attribuable à la location dépend du régime fiscal et de votre situation. Le résultat fiscal ne correspond pas forcément aux loyers moins les dépenses réellement payées : certaines charges ou certains investissements suivent des règles propres au régime applicable.
Exemple : du loyer brut à la trésorerie disponible
Prenons un chalet acheté 800 000 €, avec 56 000 € de loyers annuels estimés : 12 semaines d’hiver à 3 000 € et 10 semaines d’été à 2 000 €. Les autres semaines ne produisent aucun loyer dans cette projection. Les frais annuels retenus sont de 15 500 € : taxe foncière, assurance, maintenance et services.
Pour illustrer l’effet du coût total, ajoutons à titre d’hypothèse 80 000 € de frais d’acquisition et de préparation. La base passe à 880 000 €.
| Indicateur | Calcul | Résultat |
|---|---|---|
| Rendement brut sur le seul prix | 56 000 € ÷ 800 000 € | 7 % |
| Rendement brut sur coût total | 56 000 € ÷ 880 000 € | 6,36 % |
| Rendement net avant impôt et crédit | 40 500 € ÷ 880 000 € | 4,60 % |
Avec une mensualité de crédit supposée de 2 500 €, les remboursements représentent 30 000 € par an. La trésorerie avant impôt serait alors de 56 000 € − 15 500 € − 30 000 € = 10 500 €, hors dépenses supplémentaires et assurance emprunteur si elle n’est pas comprise dans la mensualité.
Cette trésorerie n’est pas un rendement net-net : l’impôt reste à calculer, et une partie de la mensualité rembourse le capital emprunté, qui n’est pas une charge d’exploitation mais un remboursement de dette.
4. Charges et impôts à intégrer, sans sous-estimer le luxe
Une projection solide distingue les frais fixes des coûts qui augmentent avec les séjours. Elle prévoit aussi une réserve annuelle pour les dépenses irrégulières.
- Frais de propriété : taxe foncière, assurance, copropriété éventuelle et abonnements.
- Exploitation : chauffage, électricité, eau, internet, ménage, linge, accueil et consommables.
- Entretien : déneigement, maintenance des équipements, réparations et contrôle du spa ou du sauna.
- Commercialisation : commissions de réservation, gestion, photographie et frais de paiement.
- Renouvellement : mobilier, literie, équipements et travaux plus importants.
- Fiscalité : impôt sur les revenus locatifs selon le régime, calculé après les charges déductibles et donc absent du rendement net avant impôt.
Ne déduisez pas deux fois le ménage ou les commissions si votre chiffre de loyers les exclut déjà. À l’inverse, ne supposez pas qu’une prestation facturée au voyageur couvre exactement son coût. Dans l’exemple précédent, les 15 500 € sont une hypothèse simplifiée, pas un budget universel.
5. Comparer gestion autonome et gestion déléguée
La gestion autonome laisse au propriétaire le choix des prix et des prestataires, mais lui confie aussi les annonces, les réservations, les imprévus et la coordination sur place. La gestion déléguée peut prendre en charge ces tâches, avec un périmètre variable selon le contrat.
Comparez les deux options sur le revenu restant après tous les frais. Si la délégation coûte par hypothèse 10 000 € de plus par an, elle doit générer au moins 10 000 € de marge d’exploitation supplémentaire pour compenser son coût. Une hausse du chiffre d’affaires de 10 000 € ne suffit pas si elle entraîne aussi davantage de ménage ou de commissions.
Examinez les prestations incluses, l’assiette de la commission, les frais annexes, les conditions de sortie et la possibilité de conserver des dates pour votre usage. Une tarification ajustée à la demande peut améliorer le remplissage, mais son effet sur le revenu net n’est pas garanti.
6. Tester trois scénarios avant de décider
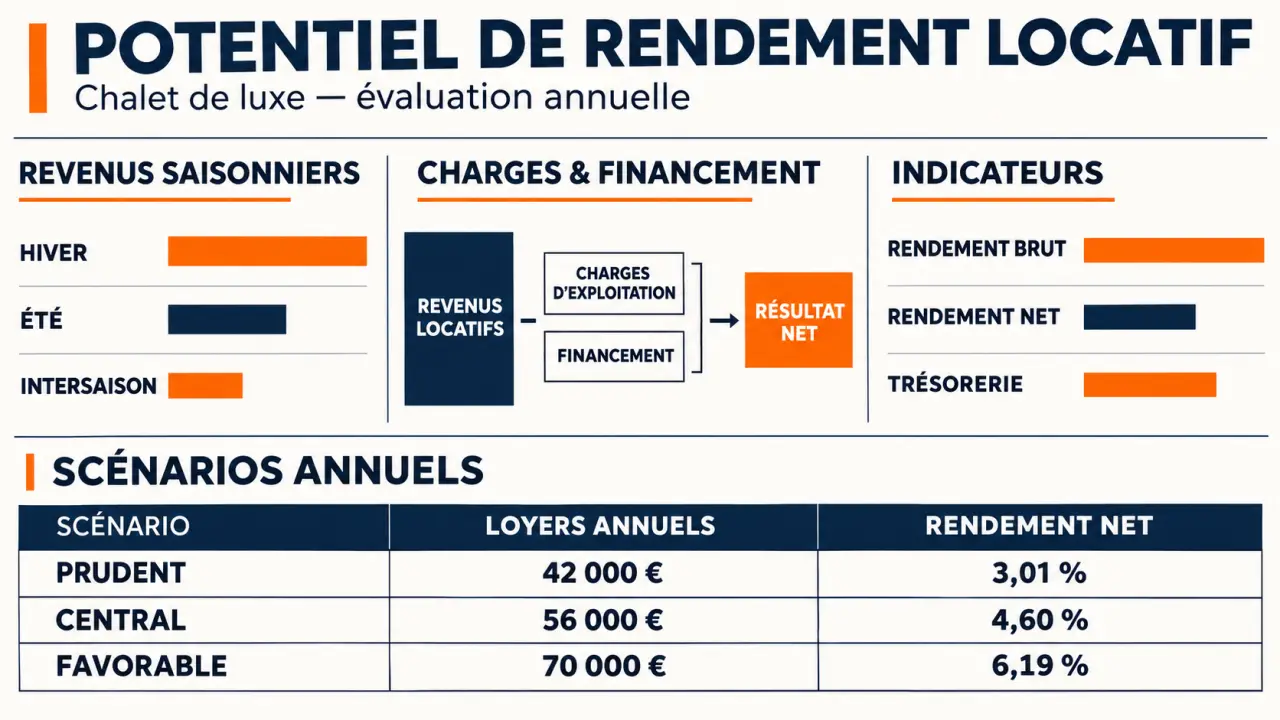
Reprenons la base de 880 000 € et les 15 500 € de charges annuelles de l’exemple. Pour isoler l’effet des loyers, les charges restent identiques dans ce tableau simplifié. En pratique, une partie des frais augmente avec les séjours.
| Scénario | Loyers annuels | Net avant impôt et crédit | Rendement net | Trésorerie avant impôt avec 30 000 € de crédit |
|---|---|---|---|---|
| Prudent : loyers réduits de 25 % | 42 000 € | 26 500 € | 3,01 % | −3 500 € |
| Central | 56 000 € | 40 500 € | 4,60 % | 10 500 € |
| Favorable : loyers augmentés de 25 % | 70 000 € | 54 500 € | 6,19 % | 24 500 € |
Ces écarts sont des tests, pas des prévisions de marché. Dans le scénario prudent, le propriétaire doit apporter 3 500 € avant même de payer l’impôt et les éventuelles dépenses non prévues. Pour affiner le test, réduisez séparément le tarif ou le nombre de nuits louées : une baisse de prix et une baisse d’occupation n’ont pas le même effet, car moins de nuits louées font aussi baisser les charges variables comme le ménage ou les commissions.
Calculez aussi le seuil de trésorerie avant impôt : ici, 15 500 € de charges plus 30 000 € de crédit, soit 45 500 € de loyers par an si les charges restent constantes. Au-dessous, les encaissements ne couvrent plus ces sorties d’argent.
Pièges à éviter avant d’investir
Les semaines occupées par votre famille ont un coût d’opportunité : elles retirent de la vente les loyers que ces dates auraient pu produire. Une semaine de vacances scolaires peut peser davantage qu’une semaine d’intersaison. Chiffrez-la au tarif et à la probabilité de réservation propres à cette période.
Un équipement supplémentaire mérite le même raisonnement. Comparez son coût d’installation et d’entretien au supplément de marge locative qu’il pourrait apporter. Un spa ne justifie pas automatiquement un tarif plus élevé, surtout si les chalets concurrents en disposent déjà.
Enfin, la projection n’a de valeur que si l’exploitation envisagée est possible. Dans beaucoup de destinations touristiques, la location de courte durée est soumise à une déclaration ou à une autorisation, et certaines communes plafonnent le nombre de nuits ou de logements loués. Le règlement de copropriété, s’il existe, peut limiter la location saisonnière, et les loyers sont imposés selon un régime qui varie d’un pays à l’autre (forfaitaire ou au réel, par exemple). Intégrez ces contraintes dès le scénario prudent : une exploitation refusée ou limitée ne produit pas les loyers du scénario central.